《拉卡拉码牌能发给客户远程扫吗》
先说结论:技术上,客户拿着你发过去的拉卡拉码牌照片或截图,用微信、支付宝、云闪付扫,有可能付款成功;但从合规和风控角度看,拉卡拉码牌通常定位为线下面对面收款工具,不建议、也不应把它当作远程收款工具。换句话说,“能扫”不等于“能用”,“偶尔成功”不等于“长期合规”。
一、拉卡拉码牌是什么
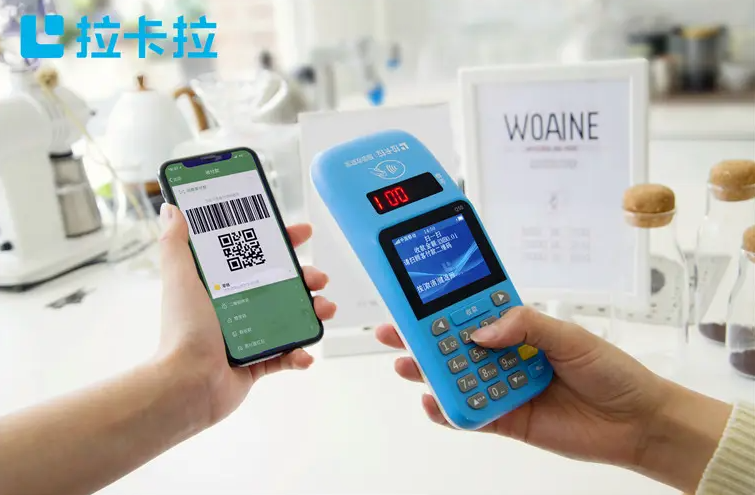
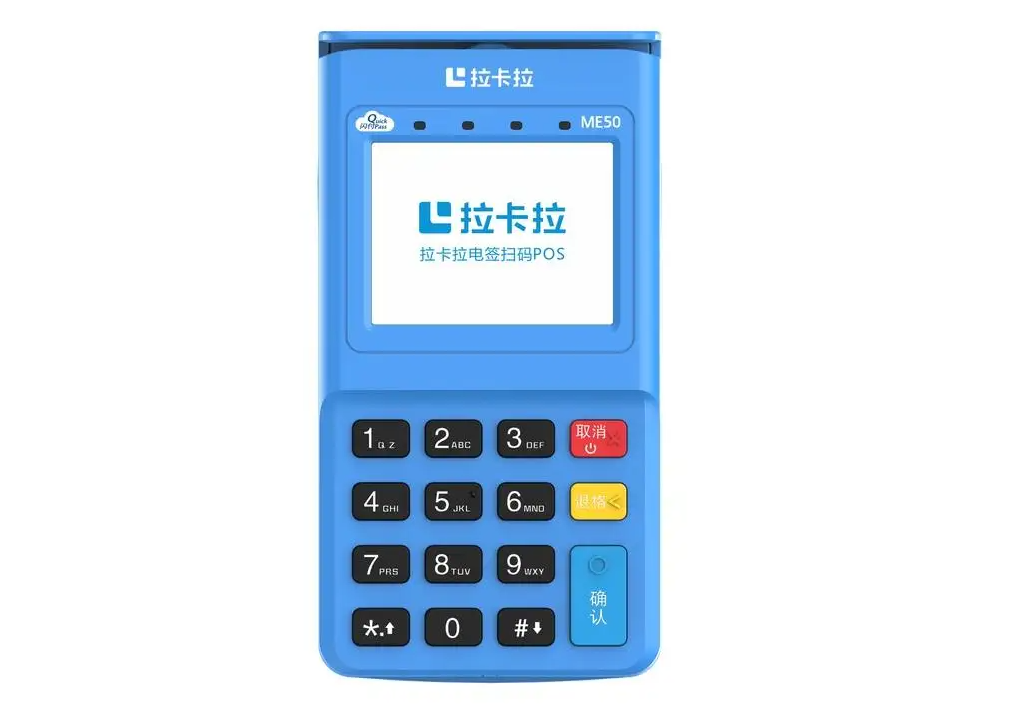
拉卡拉码牌是收单机构为商户提供的聚合收款码,通常绑定商户号、门店和结算账户,用于线下经营场景。客户到店消费,扫柜台上或收银台上的码牌,完成支付。它的核心逻辑是“真实商户、真实门店、面对面交易”。因此,码牌从设计到风控,都围绕线下场景展开,而不是为异地、远程、非面对面交易准备。
二、为什么远程发码风险大
第一,违反收单协议和产品规则。多数拉卡拉商户协议会要求码牌仅限本商户在登记经营场所使用,不得转借、出租、出售,也不得用于远程收款、移机收款。如果客户在外地,你把码牌拍照发过去,本质上属于异地、非面对面使用,可能被认定为违规。
第二,触碰监管红线。监管对条码支付、收单业务的要求很明确:商户要实名,终端要和商户对应,交易要有真实背景。个人静态码被禁止用于远程非面对面收款,商户码同样要防范移机、异地、伪冒、电诈、套现等风险。远程发码容易让交易场景不透明,收单机构无法确认是不是本人经营、是不是真实消费。
第三,风控系统会识别异常。支付公司会从设备、IP、位置、扫码距离、交易时间、金额频率、付款人集中度等维度判断风险。偶尔一笔小额,可能没触发;但如果经常给不同客户远程发码,或异地扫码多、金额大、夜间频繁,就可能被限额、延迟结算、冻结资金,甚至关闭商户号。
第四,资金安全受影响。一旦被判定异常,轻则要求补充材料,重则暂停结算。对商户来说,本来是为了方便收款,结果可能导致资金周转受阻。若涉及诈骗、赌博、套现等违法交易,还可能承担法律责任。
三、常见场景怎么判断
客户就在你店里,扫柜台码牌:正常。
客户在同一个城市但不在店,你发码让他扫:有风险,偶尔真实消费也可能成功,但不建议长期做。
客户在外地,你发码牌照片或截图:风险更高,容易被判定远程非面对面。
老客户远程付款、金额不大:可能能付,但不代表合规,频繁发生仍会触发风控。
需要线上收款:应开通线上支付产品,而不是用线下码牌替代。
四、有远程收款需求怎么办
如果确实有客户不在现场、需要线上付款,正确做法是申请拉卡拉的线上收款能力,比如线上聚合支付、小程序支付、H5支付、API接口,或使用正规电商平台、企业收款账户、对公转账等。不同产品的准入条件、费率和开通方式不同,可以联系拉卡拉官方客服或服务商,说明你的真实经营场景,选择匹配的收款方案。不要为了省事,把线下码牌当成远程收款码使用。
总之,拉卡拉码牌能不能发给客户远程扫?答案是:技术上可能扫得了,但合规和风控上不建议,原则上不能作为远程收款方式。短期的方便,可能换来限额、冻结、关停等更大麻烦。真实经营、场景匹配、走正规线上通道,才是长期稳定的收款方式。若政策或产品规则有变化,以拉卡拉官方协议和客服答复为准。